上限は返せる額から決める
借りられる額と、無理なく返せる額は、別のものです。金融機関は、年収の7倍から8倍まで貸してくれますが、当社がお勧めするのは、毎月の返済が、手取りの月収の25%までに収まる額です。
手取りの月収が40万円なら、毎月の返済は10万円。35年、金利1.2%で、借りられる額は、およそ3,400万円です。これに、自己資金を足したものが、合計の上限です。
合計を三つに分ける
| 使い道 | 割合の目安 | 合計4,000万円の場合 |
|---|---|---|
| 物件 | 65% | 2,600万円 |
| 設計と工事 | 27% | 1,080万円 |
| 税金と手数料など | 8% | 320万円 |
税金と手数料は、忘れられがちです。仲介の手数料、登記の費用、借入の手数料、火災保険、不動産取得税。合わせて、物件の価格の8%から10%かかります。
工事の金額は広さで決まる
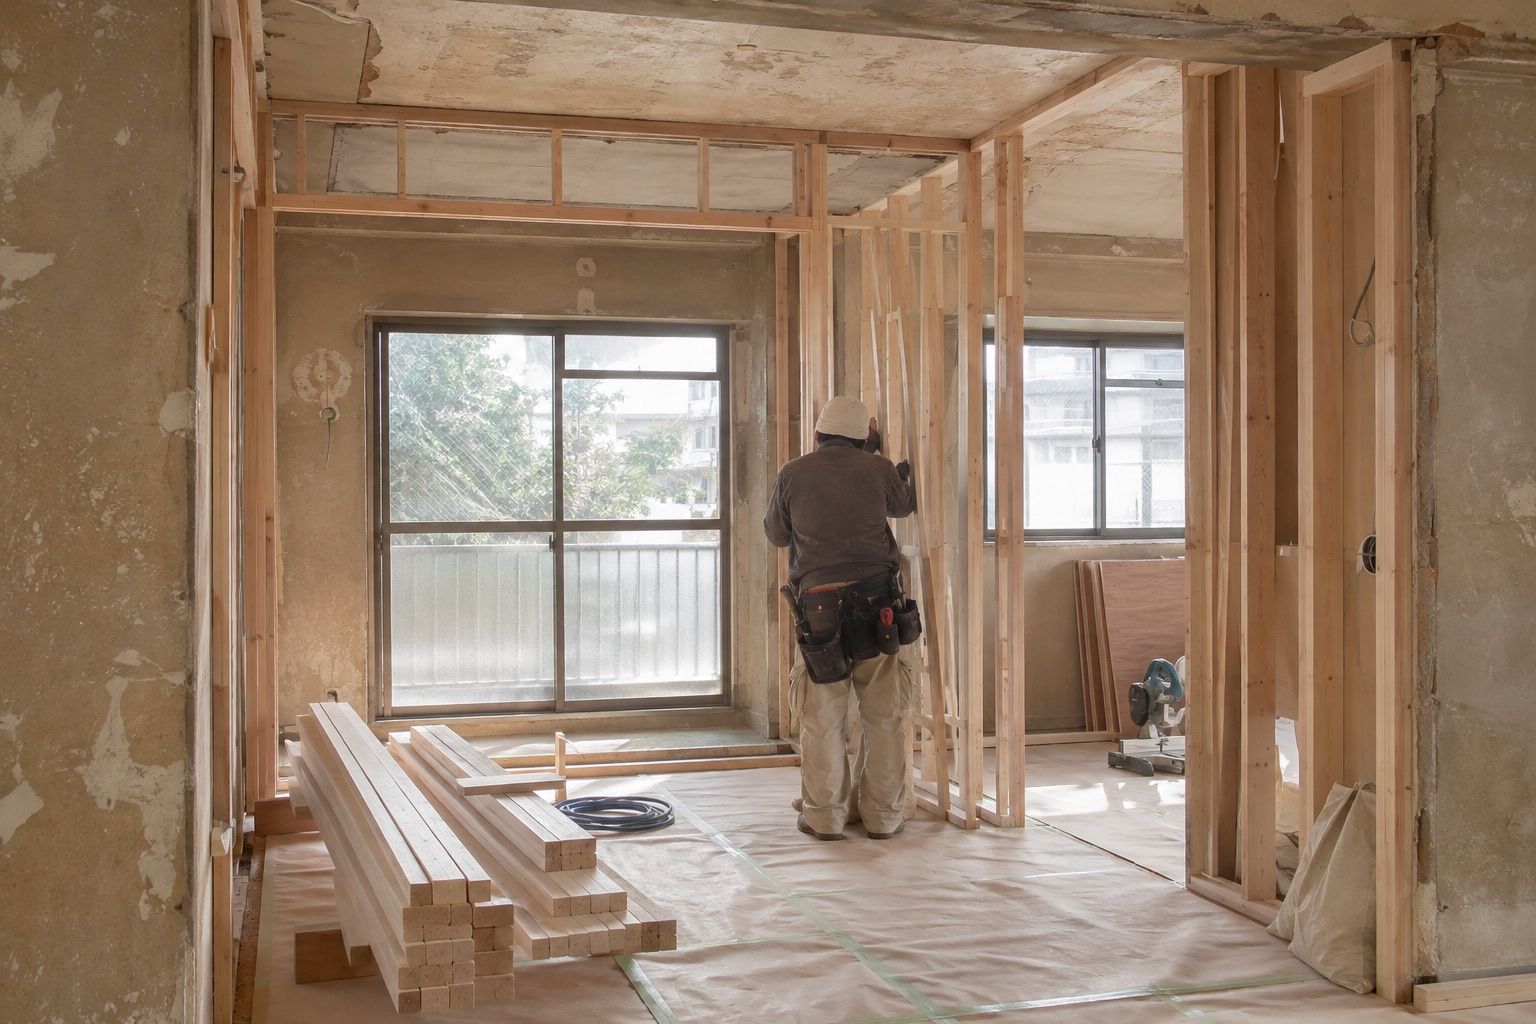
間取りを大きく変える全面の改修は、1㎡あたり12万円から23万円が目安です。70㎡なら、840万円から1,610万円。
物件を探す前に、広さと、仕上げの程度から、工事の金額を先に置きます。合計の上限から、工事と、税金や手数料を引いた残りが、物件に使える額です。
トップページで試せます物件の価格、広さ、仕上げの程度を動かすと、合計と、月々の支払いの目安が出ます。相談会では、同じ計算を、ご自身の数字で行います。
予備のお金を残す
古い建物は、壁を開けてみないと分からない事があります。配管の傷み、下地の腐り、図面と違う梁。当社の事例では、10件に3件で、追加の工事が出ています。金額は、平均で42万円です。
工事の金額の5%を、予備として、最初から予算に入れておきます。使わなければ、家具や、カーテンに回せます。
- 毎月の返済から、合計の上限を決める
- 工事と、税金や手数料を、先に引く
- 残りの額で、物件を探す
- 工事の5%を、予備に残す